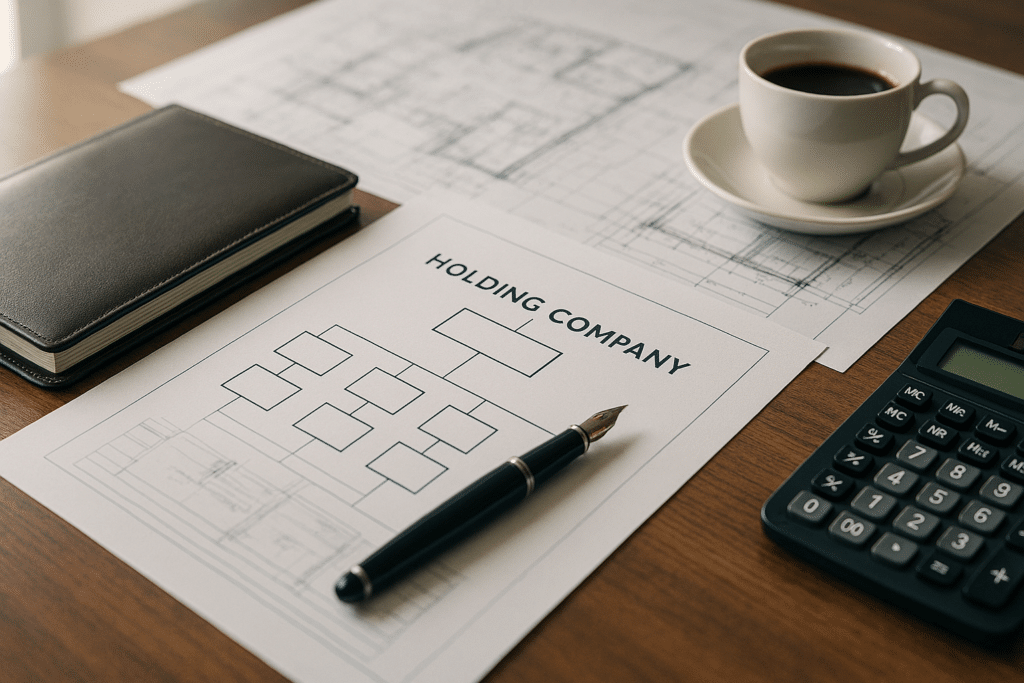
Holdingová struktura je skupina nejméně dvou nizozemských soukromých společností s ručením omezeným (besloten vennootschap, BV), v níž jedna společnost, holdingová společnost, drží akcie v jiné společnosti, provozní společnosti (werkmaatschappij), zatímco podnikatel drží akcie v holdingu. Provozní společnost nese obchodní činnost a riziko; holdingová společnost toto riziko nechává stranou. Struktura slouží k ochraně aktiv, k čistšímu prodeji podniku a k oddělení několika činností a je vytvořena notářským zápisem.
Často je také přeprodaná. Podíl nečiní ředitele imunním vůči odpovědnosti, zpětně nevytváří nedotknutelné peníze v provozní společnosti a nemění špatně zdokumentovanou skupinu na dobře řízenou. Tento článek popisuje, co tato struktura dělá podle nizozemského práva obchodních společností, která pravidla rozhodují o tom, zda ochrana skutečně platí při jejím testování, kolik stojí administrativa a kdy se vyplatí ji založit.
Co je to struktura holdingové a provozní společnosti
Provozní společnost je subjekt, který obchoduje. Uzavírá smlouvy se zákazníky a dodavateli, zaměstnává zaměstnance, drží akcie a provozní aktiva a nese pohledávky, které z toho všeho vyplývají. Pro vnější svět je to podnik.
Holdingová společnost obvykle nevykonává žádnou vlastní komerční činnost. Drží akcie provozní společnosti, obvykle všechny akcie, a je přirozeným místem pro aktiva, která by neměla být vystavena obchodnímu riziku: nerozdělený zisk, duševní vlastnictví, majetek, z něhož podnik provozuje, a často i smlouvu o správě s ředitelem-většinovým akcionářem. Obě společnosti jsou samostatné právnické osoby s vlastním představenstvem, vlastním účetnictvím a vlastním daňovým přiznáním a tato oddělenost je celým smyslem. Musí být také zachována v praxi, protože skupina, která s oběma subjekty zachází jako s jednou peněženkou, ztrácí velkou část ochrany, za kterou zaplatila.
Na začátku se činí dvě strukturální volby, které stojí za zvážení. První je, kdo je jmenován ředitelem provozní společnosti: samotný holding, nebo podnikatel osobně. Druhou je způsob držení akcií v holdingu, zda přímo nebo prostřednictvím nadace vydávající depozitní certifikáty, což odděluje ekonomický nárok od hlasovací kontroly; o tom mluvíme v našem článku o STAK a akciových certifikátech . Ani jedna z těchto možností není neutrální, jak ukazuje následující část.
Co konstrukce chrání a co ne
Ochrana, kterou holding nabízí, je skutečná, ale specifická: chrání hodnotu, která byla zákonně vyvedena z provozní společnosti, před věřiteli této provozní společnosti. Pokud se provozní společnost dostane do insolvence, nerozdělený zisk, duševní vlastnictví a majetek, který se nachází v holdingu, nebudou součástí jejího majetku. To je výhoda a je značná pro jakýkoli podnik se skutečnou expozicí vůči odpovědnosti.
Tato struktura však neodstraňuje ředitele ze hry. Podle článku 2:9 Burgerlijk Wetboek (nizozemského občanského zákoníku) je ředitel odpovědný společnosti za nesprávné plnění svých povinností. V případě bankrotu článek 2:248 činí představenstvo odpovědným za schodek, pokud představenstvo zjevně nesprávně plnilo své povinnosti a to je významnou příčinou bankrotu, a pokud představenstvo nevede řádné účetnictví nebo nepodá včas roční účetní závěrku, vzniká nevyvratitelná domněnka nesprávného hospodaření a vyvratitelná domněnka příčinné souvislosti. Kromě toho se ředitel, který jménem společnosti ujme závazku s vědomím, že společnost jej nebude schopna plnit, a nenabídne žádnou nápravu, dopouští deliktu podle článku 6:162.
Ustanovení, které podnikatele nejvíce překvapuje, je článek 2:11. Pokud je členem představenstva právnická osoba, odpovědnost jakožto člen představenstva nese společně a nerozdílně každou osobu, která byla členem představenstva této právnické osoby. Pokud je váš holding členem představenstva provozní společnosti, nárok vůči představenstvu provozní společnosti prochází přes holding a dopadne na vás osobně. Umístění obchodního zástupce (BV) mezi vás a místo v představenstvu nevytváří rezervu odpovědnosti a je vhodné si to uvědomit předtím, než se kolem něj navrhne struktura. Náš článek o odpovědnosti členů představenstva pro ředitele nizozemských BV podrobně rozebírá důvody.
Za zmínku stojí i další dva úniky informací. Holdingová společnost, která podala prohlášení o společné odpovědnosti podle článku 2:403, aby osvobodila dceřinou společnost od zveřejňování jejích vlastních ročních účetních závěrek, je odpovědná za dluhy vyplývající z právních aktů této dceřiné společnosti a stažení prohlášení nezaniká odpovědností za stávající dluhy bez dodržení zákonného postupu. A holdingová společnost, která ručí za bankovní úvěr nebo nájem provozní společnosti, což věřitelé a pronajímatelé běžně vyžadují, dobrovolně znovu propojila obě rozvahy pro tento dluh.
Přesun zisků do holdingu: pravidla, která rozhodují o jeho obstojnosti
Držitelský podíl chrání pouze hodnotu, která k němu skutečně dosáhla, a cesta, kterou k němu hodnota dosáhne, je prostřednictvím výplaty dividend. Tato výplata je regulovaná a její chybné provedení je nejčastějším způsobem, jak se zamýšlená ochrana mění v osobní závazek.
Podle článku 2:216 Burgerlijk Wetboek vyžaduje rozdělení zisku ze strany BV dva kroky. Valná hromada se rozhodne o rozdělení zisku, ale usnesení nemá účinnost, dokud jej neschválí představenstvo, a představenstvo musí schválení odepřít, pokud ví nebo by mělo rozumně předvídat, že společnost nebude schopna nadále splácet své dluhy v době jejich splatnosti. Druhý test, test rozdělení zisku, se zaměřuje do budoucna, obvykle na nadcházející rok, a je otázkou úsudku, který musí být představenstvo schopno následně odůvodnit. Ředitel, který schválil rozdělení zisku, ačkoli věděl nebo měl předvídat důsledky, je společně a nerozdílně odpovědný společnosti za výsledný schodek a akcionář, který o tom věděl, je odpovědný za to, co obdržel.
Insolvenční právo přidává druhý filtr. Správce konkursní podstaty může zrušit dobrovolný právní úkon učiněný v podezřelém období, pokud společnost a protistrana věděly nebo měly vědět, že věřitelé budou poškozeni, podle článku 42 Faillissementswet, a zákon předpokládá tuto znalost o určitých úkonech učiněných do jednoho roku od konkursu, včetně rozdělení v rámci skupiny. Jinými slovy, dividenda vyplacená holdingové společnosti, když se provozní společnost již nacházela v obtížích, není bezpečná; je to přesně transakce, kterou správce konkursní podstaty hledá jako první.
Dodržujte tři praktická pravidla. Dividendy rozdělujte pravidelně a v dobrých časech, nikoli najednou, když se na obzoru objeví reklamace. Test rozdělení dividend zaznamenejte do zápisu z jednání představenstva spolu s údaji, na kterých byl založen, protože tento dokument slouží jako obhajoba. A nepoužívejte běžný účet mezi oběma společnostmi jako neformální náhradu dividend: mezipodniková půjčka vyžaduje písemnou dohodu, úrokovou sazbu za obvyklých tržních podmínek a splátkový kalendář, jinak bude později charakterizována jako něco úplně jiného.
Daňový systém v kostce a kdo by měl v tomto ohledu poskytovat poradenství
Dvě vlastnosti nizozemského zákona o dani z příjmů právnických osob vysvětlují velkou část popularity této struktury a obě jsou spíše záležitostí pro vašeho daňového poradce než pro vašeho právníka. Uvádíme je zde pouze proto, abyste věděli, na co se ptát.
Prvním je osvobození od daně z podílů (deelnemingsvrijstelling) v zákoně Wet op de vennootschapsbelasting z roku 1969. Pokud společnost drží podíl alespoň pět procent v jiné společnosti a jsou splněny podmínky, jsou dividendy z tohoto podílu a zisky z jeho prodeje osvobozeny od daně z příjmu právnických osob na úrovni příjemce. Proto lze zisky převést z provozní společnosti do holdingové společnosti a proto se tam může dostat výtěžek z prodeje akcií, aniž by v daném okamžiku byla zdaněna. Jedná se spíše o odklad zdanění fyzických osob než o jeho odstranění: daň nastává, když peníze opustí holdingovou společnost osobně pro akcionáře.
Druhým je fiskální jednota (fiscale eenheid) pro daň z příjmu právnických osob, která mimo jiné vyžaduje podíl alespoň devadesáti pěti procent a žádost u Belastingdienst. V rámci fiskální jednoty jsou výsledky společností konsolidovány, takže ztrátu v jedné společnosti lze v témže roce započítat proti zisku v jiné společnosti. Fiskální jednota má také opačné důsledky, včetně společné a nerozdílné odpovědnosti za dluh skupiny na dani z příjmu právnických osob, takže se jedná o vědomou volbu.
Sazby, rozpětí a prahové hodnoty v rámečku 2 a u daně z příjmu právnických osob se stanovují každoročně v Belastingplanu a pravidelně se mění, takže jakákoli částka, kterou si v článku přečtete, bude pravděpodobně v době, kdy podle ní budete jednat, zastaralá. Law & More Neposkytujeme daňové poradenství; strukturujeme skupinu, připravujeme dokumentaci a spolupracujeme s vaším daňovým poradcem nebo účetním, který by měl provést výpočet na základě vašich vlastních údajů, než cokoli zahrnete.
Několik provozních společností, prodej a nástupnictví
Druhým důvodem pro vytvoření skupiny je oddělení činností. Podnikatel, který provozuje poradenskou společnost, internetový obchod a portfolio nemovitostí v jednom obchodním subjektu, zkombinoval tři rizikové profily v jednom majetku: pohledávka dodavatele vůči internetovému obchodu se vztahuje na nemovitost. Umístění každé činnosti do samostatné provozní společnosti pod stejnou holdingovou společností zabraňuje selhání jedné z ostatních, za předpokladu, že společnosti jsou skutečně provozovány odděleně a skupina nezaručuje vše pro každého.
Třetím důvodem je odchod. Kupující nizozemské firmy téměř vždy preferuje koupi akcií provozní společnosti před jejími aktivy, protože nákup akcií přenáší smlouvy, povolení a zaměstnance bez individuálních převodů. Holding to umožňuje, aniž byste museli prodat subjekt, který drží váš nahromaděný majetek, a umožňuje vám prodat jednu činnost a zároveň si ponechat ostatní. Umožňuje také postupný převod na nástupce nebo manažerský tým, protože akcie lze převádět po částech a holding si může ponechat menšinový podíl.
Cenu určuje příprava. Kupující provede due diligence provozní společnosti a opakující se zjištění jsou stejná: duševní vlastnictví, které nikdy nebylo formálně převedeno na společnost, která jej používá, klíčové smlouvy s doložkami o změně kontroly, pracovní podmínky, které nikdy nebyly zdokumentovány, a zůstatky mezi společnostmi bez podkladové dohody. Vyčištění těchto záležitostí roky před prodejem je podstatně levnější než vyjednávání záruk, jak popisujeme v našem přehledu due diligence v nizozemských fúzích a akvizicích . Pokud je zapojeno více než jeden akcionář, dohoda akcionářů stanovící omezení převodu, patové situace a ujednání o odchodu zabraňuje sporům popsaným v našem článku o sporech akcionářů.
Zřízení struktury: právní kroky, náklady a administrativa
BV je založena listinou podepsanou před nizozemským notářem a akcie BV lze převést pouze notářským zápisem. Od zavedení flexibilního režimu BV neexistuje žádný požadavek na minimální kapitál, takže společnost může být založena s emitovaným kapitálem jednoho eurocentu, ačkoli banky a protistrany často očekávají něco podstatnějšího. Každá společnost je registrována v obchodním rejstříku (Handelsregister) u Kamer van Koophandel a koneční skuteční vlastníci musí být registrováni v registru konečných skutečných vlastníků (UBO).
Pokud začínáte od nuly, nejprve se založí holding a poté se provozní společnost začlení jako její jediný akcionář. Pokud již obchodujete prostřednictvím BV (britská obchodní společnost), nad ni se umístí holding, obvykle vkladem nebo výměnou vašich akcií. Tento krok má daňové důsledky, které je nutné předem dohodnout, protože neplánovaný převod může vést k okamžitému zdanění hodnoty vytvořené ve společnosti a veškeré dostupné úlevy mají své podmínky a doby trvání. V tomto okamžiku je třeba sedět u jednoho stolu s notářem a daňovým poradcem. Náš průvodce právními kroky od nápadu k BV se podrobněji zabývá samotným založením společnosti.
Po založení společnosti musí být skupina řízena jako skupina. To znamená oddělené bankovní účty a oddělené účetnictví, roční účetní závěrky připravené a podané pro každou společnost v zákonné lhůtě, písemnou dohodu o správě mezi holdingovou a provozní společností s obhajitelným poplatkem a písemné dohody o případných půjčkách mezi nimi. Znamená to také vedení firemních záznamů: registr akcionářů, zápisy z důležitých usnesení a záznamy o rozdělení podílu. Nejde o formality; jde o důkaz, že obě společnosti jsou skutečně oddělené, a jsou to první dokumenty, o které správce nebo protistrana požaduje.
Náklady jsou zrcadlovým obrazem výhod. Dvě notářské listiny znamenají dvě notářské listiny a dvě subjekty znamenají dvě roční účetní závěrky, dvě daňová přiznání a vyšší účetní účet každý rok. Notářské a účetní poplatky se liší v závislosti na kanceláři a situaci a jsou stanoveny předem, proto si před rozhodnutím vyžádejte písemné nabídky. Neexistuje žádná hranice zisku, při které by se holding náhle stal smysluplným; struktura si vydělává, když existuje zisk, který stojí za to si ponechat mimo obchodní riziko, když je třeba cenná aktiva oddělit od tohoto rizika nebo když je skutečně na vyhlídce prodej či nástupnictví.
Často kladené otázky o podílových fondech (FAQ)
Jaké jsou náklady na založení holdingové a provozní společnosti?
Náklady se skládají z notářských poplatků za dvě zakladatelské listiny, které se liší u jednotlivých notářů a jsou stanoveny předem, plus opakující se náklady na dvě administrativní práce, dvě sady ročních účetních závěrek a dvě daňová přiznání. Než se rozhodnete, požádejte notáře a svého účetního o písemnou cenovou nabídku.
Mohu převést svou stávající obchodní společnost na holdingovou strukturu?
Ano, je to možné. Můžete toho dosáhnout převodem akcií (prodejem vašich akcií novému holdingu) nebo fúzí akcií. Jedná se o složitý postup, který vyžaduje notáře, aby se zajistilo, že bude proveden daňově neutrálně, a zabránilo se tak okamžitému zdanění hodnoty vaší společnosti.
Kdy se podnik stává finančně výhodným?
Neexistuje žádný pevný limit. Struktura si vydělává na živobytí, když existuje zisk, který stojí za to si ponechat mimo obchodní riziko, když by cenná aktiva měla být oddělena od tohoto rizika nebo když je na obzoru prodej či nástupnictví. Nechte si výpočet provést na základě vašich vlastních údajů svým daňovým poradcem.
Jsem s podílem vždy chráněn/a před odpovědností?
V zásadě ano. Holding je samostatný právní subjekt. V případech „zjevně nesprávné správy“ (kennelijk onbehoorlijk bestuur), podvodu nebo vstupu do povinností, o kterých víte, že je společnost nemůže splnit, však mohou být ředitelé osobně odpovědní podle článků 2:9, 2:248 a 6:162 nizozemského občanského zákoníku. Pokud je holdingová společnost ředitelem provozní společnosti, článek 2:11 přenáší tuto odpovědnost na ředitele holdingu.
Musím vést oddělené účty pro obě obchodní společnosti?
Ano, je to zákonný požadavek. Každá BV je nezávislá právnická osoba a musí mít vlastní bankovní účet, účetnictví, roční účetní závěrku a daňová přiznání. Míchání finančních prostředků bez řádné dokumentace je právně riskantní.
Můžu si holding založit sám, nebo potřebuji poradce?
Ze zákona potřebujete notáře k založení obchodních společností. Dále pro fiskální optimalizaci a správné strukturování akcií důrazně doporučujeme poradenství daňového specialisty, abyste z této struktury plně profitovali.
Je holdingová struktura pro vaši situaci vhodná?
Struktura holdingové a provozní společnosti je dobrou odpovědí na tři konkrétní otázky: jak udržet nahromaděnou hodnotu mimo obchodní riziko, jak zabránit tomu, aby se oddělené činnosti vzájemně srážely dolů, a jak umožnit budoucí prodej nebo převod bez rozpadu podniku. Je to špatná odpověď na obecné přání platit méně daní a vůbec to není odpověď na slabou správu a řízení, protože to zjistí pravidla o rozdělení zisku, odpovědnosti ředitelů a skupinových zárukách.
Law & More radí podnikatelům ohledně návrhu skupiny, připravuje dokumentaci pro vedení, úvěr a akcionáře, která zajišťuje platnost oddělení, a spolupracuje s vaším notářem a daňovým poradcem na založení společnosti a restrukturalizaci. Pokud byste chtěli vědět, zda struktura odpovídá vaší situaci a co by v praxi vyžadovala, kontaktujte nás nebo si přečtěte více o našich... praxe v oblasti korporátního práva.